Ещё два года назад рынок товаров повседневного спроса рос почти автоматически: цены поднимались, выручка увеличивалась вместе с ними, а стратегия многих производителей сводилась к расширению дистрибуции и регулярным промоакциям.
В 2026 году эта модель перестала работать. Инфляция замедлилась, покупатель стал считать каждую покупку, торговые сети сократили экспансию, а затраты на налоги, персонал и продвижение выросли. Компании, которые продолжают планировать «по инерции», теряют маржу быстрее, чем замечают это в отчётности.
FMCG — это сегмент товаров повседневного спроса с высокой оборачиваемостью, низкой ценой единицы и частыми повторными покупками. Ниже разобрано, как устроена эта сфера, что происходит с рынком FMCG в 2026 году и какие изменения производителям и ритейлерам важно заложить в стратегию на 2027 год.
Что такое FMCG простыми словами
Расшифровка аббревиатуры FMCG — Fast Moving Consumer Goods, то есть «быстро оборачиваемые потребительские товары». В российской практике термин используют как синоним товаров повседневного спроса, товаров массового потребления или товаров широкого потребления. В поисковых запросах аббревиатуру нередко пишут с опечатками: fmsg, fmgg, fsmg, но речь всегда идёт об одном и том же сегменте.
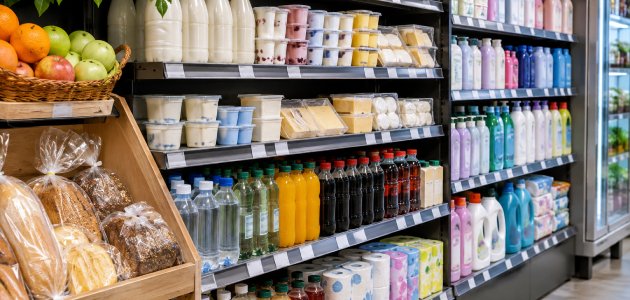
Если объяснять, что такое FMCG в торговле простыми словами, это всё, что человек покупает регулярно, недорого и почти не задумываясь: хлеб, молоко, зубную пасту, стиральный порошок. Такие товары быстро заканчиваются или портятся, поэтому цикл покупки измеряется днями или неделями, а решение принимается за секунды у полки.
Рядом с FMCG часто встречается термин CPG (Consumer Packaged Goods — упакованные потребительские товары). Это более широкое понятие: оно включает FMCG, но также упакованную продукцию, которую покупают реже, например, батарейки или сезонную бытовую химию. В аналитике термины нередко смешивают, поэтому при сравнении данных из разных источников важно проверять, какие категории вошли в расчёт.
К товарам FMCG относят пять основных групп:
- продукты питания — молочная и мясная продукция, хлеб, бакалея, заморозка, кондитерские изделия, готовая еда;
- напитки — вода, соки, чай, кофе, слабоалкогольная продукция;
- бытовая химия — средства для стирки, уборки и мытья посуды;
- средства гигиены — мыло, шампуни, зубные пасты, бумажная продукция;
- косметика масс-маркета — уходовые средства и декоративная косметика нижнего и среднего ценового сегмента.
Не относятся к FMCG товары длительного пользования: бытовая техника и электроника, мебель, одежда, автомобили, а также премиальные товары. Их покупают редко, долго выбирают и сравнивают, а экономика таких продаж строится на высокой марже с единицы, а не на обороте.
Как устроен рынок FMCG
Рынок FMCG — это цепочка из четырёх звеньев: производитель, дистрибьютор, розничная сеть и конечный покупатель. FMCG-компанией обычно называют производителя или владельца брендов товаров повседневного спроса, а FMCG-ритейлом — сети, которые доводят эти товары до покупателя через офлайн-магазины, онлайн-доставку и маркетплейсы.
Дистрибьютор берёт на себя логистику и работу с региональной розницей, крупные сети всё чаще работают с производителями напрямую.
Экономика FMCG-бизнеса строится на объёме. Маржа с единицы товара невелика, поэтому прибыль зависит от скорости оборота запасов, ширины дистрибуции и доли полки. Отсюда ключевые свойства сферы FMCG:
- высокая частота покупок: спрос стабилен даже в кризис, но покупатель легко переключается на другой бренд;
- жёсткая конкуренция за полку: вход в сеть требует оплаты листинга, бонусов и участия в промо;
- чувствительность к цене: разница в несколько рублей меняет выбор у полки;
- высокие требования к логистике: сроки годности, температурный режим и списания напрямую влияют на рентабельность;
- цена дефицита: товар, которого нет на полке, не дожидаются: покупатель сразу берёт аналог.
Под FMCG-продажами понимают два потока: sell-in (отгрузки производителя в сеть или дистрибьютору) и sell-out (реальные продажи покупателю).
Разрыв между ними — один из главных индикаторов здоровья бизнеса: если отгрузки растут быстрее продаж с полки, компания накапливает стоки в канале и будущие возвраты.
Отсюда же специфика FMCG-маркетинга. Бренды в FMCG это не столько имидж, сколько способ быстро быть узнанным на полке и в выдаче маркетплейса. Основные инструменты — упаковка, выкладка и дополнительные места продаж, промоакции, программы лояльности сетей и реклама внутри площадок.
Эффективность любого из них оценивают по инкрементальным продажам — дополнительному объёму, который появился благодаря активности и не случился бы без неё. Если акция лишь сдвинула покупки вперёд или забрала объём у собственных товаров компании, инкремент близок к нулю, даже при росте отгрузок.
Крупные FMCG-компании в России можно разделить на две группы. Среди ритейлеров лидируют X5 («Пятёрочка», «Перекрёсток», «Чижик»), «Магнит», «Лента» (включая «Монетку») и «Красное&Белое», а в онлайне «Самокат», «Яндекс Лавка» и маркетплейсы.
Среди производителей российские холдинги «ЭФКО», «Черкизово», «Русагро», «Черноголовка», «Синергетик», а также продолжающие работу международные Nestlé, PepsiCo и Mars.
Именно из таких компаний выходит большая часть специалистов по трейд-маркетингу, категорийному менеджменту и планированию спроса: опыт работы в FMCG ценится и за пределами отрасли благодаря привычке управлять результатом через метрики и быстрые циклы решений.
Рынок FMCG в 2026 году: рост сменил источник
Главное изменение 2026 года — рынок растёт уже не за счёт цен. По данным «Нильсен», за январь–август продажи товаров повседневного спроса выросли на 10,6% в деньгах, из них 6,1 п.п. обеспечил натуральный объём и лишь 4,5 п.п. — цены. Годом ранее картина была обратной: при росте на 15,7% на цены приходилось 13,2 п.п., а на спрос всего 2,5 п.п.
Причина — замедление продовольственной инфляции: в августе 2026 года она составила 4,6% в годовом выражении против 9,4% годом ранее. Ключевая ставка при этом остаётся высокой — 14% по решению Банка России от 23 октября, что сохраняет дорогие деньги для инвестиций и оборотного капитала.
При этом оценки рынка сильно расходятся. «Сбер2В Аналитика» фиксировала за первое полугодие рост оборота всего на 2,5% при снижении числа покупок на 4,3%, а Infoline оценивает рост розничного товарооборота за январь–сентябрь в 1,7% в сопоставимых ценах.
Разброс объясняется разными методиками и периодами, но для стратегии вывод один: строить план на одном источнике данных рискованно, нужны сценарии с диапазоном оценок.
Параллельно идёт консолидация. По данным Infoline, топ-10 FMCG-сетей занимают почти 46% продаж, а четвёрка лидеров: X5, «Магнит», «Лента» и «Красное&Белое» — около 40%. Одновременно сети резко замедлили экспансию: в I квартале 2026 года они открыли на 36,4% меньше новых площадей, чем годом ранее, а чистая рентабельность топ-10 опустилась до 1,7%.
Для производителей это означает, что рост через новые точки продаж исчерпан, а ритейлеры будут жёстче требовать условий на каждом метре полки.
На 2027 год аналитики Совкомбанка ожидают, что вклад натуральных продаж сократится до 2–4 п.п., а ценовой фактор останется примерно на текущем уровне.
Иными словами, нынешнее оживление спроса частично связано с низкой базой 2025 года, и закладывать его в бюджет как долгосрочный тренд не стоит.
Ключевые тренды FMCG-сектора в 2026–2027 годах
Тренды продаж 2026 года определяются тремя силами: рациональным поведением покупателя, переделом каналов и ростом регуляторной нагрузки. Большинство из них сохранятся и в 2027 году, поэтому важно понимать не только их масштаб, но и последствия для бизнеса.
Рациональный покупатель
Экономия перестала быть антикризисной мерой и стала нормой даже для среднего класса. По данным «Ромира», 82% россиян контролируют расходы, а 49% отказались от импульсных покупок у кассы. При этом рациональность не равна погоне за самой низкой ценой: по данным Tess Technology, 74% покупателей сравнивают цены, но большинство после сравнения не выбирает самый дешёвый вариант. Покупатель ищет понятное соотношение цены и ценности.
Меняется и сама модель покупки. Закупки «впрок» уступают место покупкам под текущие нужды, растёт спрос на порционные упаковки и малые фасовки. Сюда же относится шринкфляция — уменьшение объёма товара при прежней цене. Она помогает удержать ценовую точку, но искажает натуральную статистику и при частом применении подтачивает доверие к бренду.
Дискаунтеры и магазины у дома забирают трафик
Рост рынка распределяется неравномерно. За первое полугодие 2026 года лидируют форматы, которые предлагают либо минимальную цену, либо максимальное удобство (данные «Сбер2В Аналитики»):
| Формат | Рост оборота, % г/г | Средний чек, ₽ |
|---|---|---|
| Хард-дискаунтеры | +17 | 682 |
| Магазины у дома | +11,5 | 590 |
| Супермаркеты | +4,5 | 743 |
| Гипермаркеты | +0,8 | 1 452 |
Гипермаркеты сохраняют самый высокий чек, но теряют количество покупок. Для производителей это означает пересмотр ассортиментной матрицы: в дискаунтере полка узкая, а требования к себестоимости и стабильности поставок самые жёсткие.
Собственные торговые марки становятся брендами
СТМ уже дают около 15% оборота крупных сетей, а в отдельных категориях их доля приближается к 50%. В 2025 году выручка от СТМ выросла в среднем на 19%, у «Ленты» — на 34,8%, у X5 — на 23,1%. Ключевое изменение — в качестве: сети строят полноценную бренд-архитектуру с премиальными, детскими, ЗОЖ- и кулинарными линейками.
В итоге СТМ конкурируют уже не с дешёвыми нонейм-товарами, а со средним ценовым сегментом производительских брендов, который и вымывается сильнее всего.
Товары в тренде: готовая еда, ЗОЖ и азиатская кухня
При общем замедлении несколько категорий растут двузначными темпами:
- Готовая еда: по прогнозу «Эйлер», в 2026 году категория вырастет на 20%, до более чем 1,4 трлн ₽;
- ЗОЖ-продукты: спрос в федеральной рознице за 2025 год вырос на 15–30%, а 80% россиян, по данным НАФИ, стараются придерживаться здорового рациона;
- Азиатская кухня: продажи суши, роллов и онигири в I квартале 2026 года выросли примерно на 50% в натуральном выражении.
Общее у этих направлений: добавленная ценность, за которую покупатель готов платить даже в режиме экономии: экономия времени, польза для здоровья, новый вкус. Именно такие ниши пока меньше заняты СТМ и крупными игроками.
Онлайн-продажи и ритейл-медиа
Онлайн-торговля продуктами продолжает расти, но замедляется. В 2025 году e-grocery вырос на 28,1%, до 2,6 трлн ₽, в I квартале 2026 года на 23,9%, а доля онлайна в продовольственной рознице достигла 6,6%. Сдерживает рост дефицит курьеров и сборщиков, а также то, что покупатели всё чаще выбирают доставку из омниканальных сетей ради более низких цен.
Зато бурно растёт ритейл-медиа — реклама на маркетплейсах и площадках ритейлеров. В 2025 году поставщики вложили в неё 613 млрд ₽ (+69%), что больше всей интернет-рекламы и вдвое больше ТВ. Прогноз: ещё +52% в 2026 году и +35% в 2027-м. По сути, место в поисковой выдаче маркетплейса стало цифровым аналогом платной выкладки, и без него товар остаётся незаметным.
Искусственный интеллект в управлении спросом
ИИ перешёл из пилотов в рабочие процессы. Прогнозирование спроса с точностью до микрорайона снижает списания скоропортящейся продукции до 50%, компьютерное зрение контролирует полки, а нейросети обрабатывают до 90% отзывов и подбирают глубину скидки под регион.
Следующий шаг — ИИ-агенты, которые сами формируют корзину покупателя. По оценке Data Insight, через них в 2028–2029 годах может проходить 2–4% продаж, и брендам придётся бороться за внимание уже не только человека, но и алгоритма.
Новая регуляторная среда
2026 год стал для отрасли одним из самых насыщенных по изменениям правил:
- НДС 22%
С 1 января базовая ставка выросла с 20 до 22%, льготные 10% сохранились для социально значимых продуктов; производители ещё в декабре 2025 года уведомляли сети о повышении отпускных цен; - Расширение маркировки
В «Честный знак» поэтапно входят новые группы пищевой продукции и непродовольственных товаров, а сроки реализации немаркированных остатков по ряду категорий истекают в 2027 году; - Закон о платформенной экономике
С 1 октября 2026 года отношения продавцов и маркетплейсов регулируются на уровне закона; параллельно обсуждается повышение НДС для иностранных товаров на площадках с 2027 года; - Цифровой рубль
С 1 сентября 2026 года крупнейшие ритейлеры обязаны принимать его к оплате; комиссия 0,3%, но не более 1 500 ₽ за операцию, что может быть дешевле эквайринга.
По отдельности каждое изменение выглядит техническим, но вместе они меняют себестоимость, ценообразование и требования к учётным системам.
Главные риски для FMCG-бизнеса
Основной риск 2026–2027 годов — сжатие маржи сразу с нескольких сторон. Рост налоговой нагрузки и требований сетей совпал с подорожанием самих инструментов роста продаж.
Дорожает привлечение покупателя. По данным E-Promo Group, в I квартале 2026 года стоимость клика выросла на 3%, а стоимость целевого действия — на 26%. Классическая реклама теряет эффективность, а ставки в ритейл-медиа растут вместе с конкуренцией продавцов.
Продажи подсели на промо. По оценке «Нильсен», в 2025 году около половины товаров продавалось только по акциям. Покупатель привык ждать скидку, и каждый выход из промо оборачивается провалом объёма.
Растут расходы на персонал. Затраты на линейный персонал в логистике и e-commerce, по оценкам HR-агентств, выросли на 25–40%. Дефицит складских работников, курьеров и торговых представителей стал структурным, а не сезонным.
Маржа сжимается по всей цепочке. При чистой рентабельности сетей около 1,7% ритейлеры перекладывают часть нагрузки на поставщиков — через бонусы, компенсации промо и отказ от повышения закупочных цен.
Все четыре фактора усиливают друг друга: компания, которая держит объём только скидками и рекламой, при росте издержек получает выручку без прибыли.
Что заложить в стратегию FMCG-компании на 2027 год
Стратегия на 2027 год должна исходить из того, что инфляционная «подушка» роста исчезла, а рост натурального спроса замедлится. В таких условиях выигрывает не тот, кто больше тратит, а тот, кто точнее распределяет ресурсы. На практике это сводится к шести управленческим решениям.
- Планирование сценариями
Бюджет строится минимум в двух вариантах: базовом, с ростом натуральных продаж на 2–4%, и стрессовом, с сухим объёмом и дорогим финансированием. Для каждого заранее определяются триггеры и действия, чтобы не пересобирать план посреди года. - Пересмотр портфеля и ценовой архитектуры
Средний сегмент производительских брендов атакуют СТМ, поэтому каждому SKU нужна чёткая роль: флагман с понятным преимуществом, доступная фасовка для дискаунтеров или нишевой продукт с добавленной ценностью. Отдельного решения требует вопрос, конкурировать с СТМ или производить их для сетей. - Каналы по рентабельности, а не по обороту
Дискаунтеры, дарксторы и маркетплейсы растут быстрее рынка, но имеют разную экономику. Приоритет канала определяется прибылью после всех бонусов, логистики и рекламы, а не динамикой отгрузок. - Промо и реклама с измеримым инкрементом
Вместо календаря акций «по привычке» — оценка каждой активности по инкрементальным продажам и сквозная аналитика ритейл-медиа. Совместные промо с сетями строятся на общих данных sell-out, а не на фиксированной глубине скидки. - Автоматизация вместо роста штата
ИИ-прогнозирование спроса, автозаказ и обработка контента напрямую отвечают на дефицит кадров и рост списаний. Однако технологии дают эффект только тогда, когда под них перестроены процессы и зоны ответственности. - Регуляторный календарь в операционном плане
Сроки по маркировке, условия работы с платформами и налоговые изменения закладываются в себестоимость и график работ заранее, а не решаются в аварийном режиме за месяц до дедлайна.
Отдельный вопрос — команда. Ни одно из этих решений не сработает, если коммерческий, маркетинговый и финансовый блоки живут по разным KPI. Когда отдел продаж мотивирован на отгрузки, а маркетинг на охват, компания системно платит за рост, который не превращается в прибыль.
Заключение
Рынок FMCG — одна из самых устойчивых отраслей экономики: товары повседневного спроса покупают при любой конъюнктуре. Но устойчивость спроса не гарантирует устойчивости конкретной компании.
В 2026–2027 годах источник роста смещается от цен к объёму, трафик уходит в дискаунтеры, магазины у дома и онлайн, а СТМ забирают средний ценовой сегмент. Одновременно дорожают реклама, персонал и соблюдение новых требований.
В таких условиях преимущество получают компании, которые управляют прибылью по каналам и SKU, измеряют реальный эффект промо и планируют сценариями, а не закладывают в бюджет прошлогодние темпы.
Пересмотр стратегии лучше начинать до того, как падение маржи станет заметно в отчётности: на зрелом рынке ошибки планирования обходятся дороже, чем в период инфляционного роста.